Depuis le 1er septembre 2026, votre banque, votre logiciel de facturation et peut-être votre comptable vous écrivent au sujet de la réforme. Chacun a une solution à vous proposer, souvent la sienne. Pour la facturation électronique, un auto-entrepreneur ou le gérant d’une TPE n’a pourtant qu’une chose à régler tout de suite : pouvoir recevoir des factures électroniques. L’émission de vos propres factures, elle, attendra le 1er septembre 2027.
Voici ce qui a vraiment changé, si vous êtes concerné (même sans TVA), et les quatre décisions à prendre, dont deux peuvent attendre l’été 2027.
- Depuis le 1er septembre 2026, toutes les entreprises concernées par la réforme, micro-entreprises comprises, doivent pouvoir recevoir des factures électroniques par une plateforme agréée.
- Les TPE, les PME et les micro-entreprises devront émettre leurs factures au format électronique à partir du 1er septembre 2027, et transmettre à l’administration les données de leurs ventes aux particuliers (le e-reporting).
- Un auto-entrepreneur en franchise en base de TVA est concerné, même s’il ne facture pas de TVA.
- Le ministère de l’Économie a annoncé qu’aucune sanction ne serait appliquée en 2026, une tolérance réservée aux entreprises qui ont engagé une démarche.
- Les deux décisions urgentes : la plateforme qui recevra vos factures, et qui les traite une fois reçues. Les deux qui peuvent attendre 2027 : l’outil qui émettra vos factures, et un fichier clients à jour.
Facturation électronique auto-entrepreneur : ce qui a changé
La réforme se fait en deux temps. Le premier a commencé le 1er septembre 2026 : les grandes entreprises et les entreprises de taille intermédiaire (ETI) émettent désormais leurs factures au format électronique, et toutes les entreprises doivent être capables de les recevoir. Le second tombe le 1er septembre 2027 : les PME, les TPE et les micro-entreprises passeront à leur tour à l’émission.
Une facture électronique est un fichier de données qu’un logiciel sait lire sans vous (le fournisseur, le numéro, la date, les montants), et qui voyage d’une plateforme agréée à une autre. Un PDF joint à un e-mail n’en fait pas partie. Pour savoir où livrer, la plateforme de votre fournisseur consulte l’annuaire de la facturation électronique, qui indique si vous avez une adresse de réception active.
Concrètement, pour vous, ce mois-ci : si l’un de vos fournisseurs est une grande entreprise ou une ETI (un grossiste, un opérateur, une enseigne de matériaux), ses factures vont passer par ce circuit. Si vous n’avez pas encore de plateforme, elles ne peuvent pas vous être livrées par cette voie.
Côté sanctions, le ministère de l’Économie a annoncé le 1er septembre 2026 qu’aucune sanction ne serait appliquée cette année. Le guide pratique de démarrage de la DGFiP (juillet 2026) insiste : ce n’est ni un report ni une suspension. L’administration distinguera les entreprises qui rencontrent des difficultés tout en avançant de celles qui restent inactives. Gardez donc la trace de vos démarches, même modestes : un devis demandé, un contrat signé, un échange avec votre comptable.
Facturation électronique sans TVA : suis-je concerné ?
Oui, dans la grande majorité des cas.
C’est la question qui revient le plus, et impots.gouv.fr y répond sans détour dans sa foire aux questions : si vous délivrez des factures sans TVA parce que vous êtes franchisé en base ou micro-entrepreneur, vous êtes aussi concerné. La franchise vous dispense de facturer la TVA. Elle ne vous sort pas du champ de la TVA, et c’est ce champ qui compte pour la réforme.
Ce qui change d’un auto-entrepreneur à l’autre, c’est la façon dont il sera concerné. Tout dépend de ses clients et de son activité.
- Vous facturez d’autres entreprises établies en FranceRecevoir depuis le 1er septembre 2026. Émettre vos factures au format électronique à partir du 1er septembre 2027.
- Vous êtes en franchise en base de TVAMême chose : la franchise ne vous dispense pas de la réforme.
- Vous ne vendez qu’à des particuliersPas de facture électronique à émettre pour eux, mais les données de ces ventes seront à transmettre (e-reporting). Et vous devez pouvoir recevoir les factures de vos propres fournisseurs.
- Votre activité est exonérée de TVA (articles 261 à 261 E du CGI)Pas d’obligation d’émission pour ces opérations. Mais quand vous achetez à une entreprise, vous devez pouvoir recevoir ses factures électroniques.
Prenons une photographe en micro-entreprise, en franchise de TVA, qui travaille pour des agences de communication et pour des mariages. Pour les agences, elle émettra des factures électroniques à partir de septembre 2027. Pour les mariés, elle continuera de faire des factures comme aujourd’hui, mais les données de ces ventes partiront vers l’administration par sa plateforme. Et dès maintenant, la facture de son laboratoire photo ou de son fournisseur de matériel, s’il est une grande entreprise, doit pouvoir lui arriver par le circuit électronique.
Si votre cas est moins net (activité mixte, exonération partielle, clients à l’étranger), l’administration propose un test en quelques questions : « La facturation électronique, qu’est-ce que ça change pour moi ? ». Il vaut mieux cinq minutes de test qu’une supposition.
Ce qu’il faut faire maintenant : les deux décisions de 2026
La première décision, tout le monde en parle. La seconde, presque personne, alors que c’est elle qui décidera si la réforme vous fait gagner du temps ou vous en fait perdre.
Décision 1 : la plateforme qui recevra vos factures
Pour recevoir des factures électroniques, il faut une plateforme agréée par l’État. Vous signez avec elle un accord, et c’est elle qui déclare votre adresse de réception dans l’annuaire. Il n’y a rien à remplir soi-même auprès de l’administration.
La liste officielle des plateformes agréées est longue, et c’est justement pour ça qu’il ne faut pas commencer par elle. Le guide de la DGFiP rappelle qu’on peut passer directement par une plateforme ou par sa solution habituelle : son logiciel de facturation, son expert-comptable ou sa banque. Commencez par ces trois-là, dans cet ordre, et posez-leur la même question : « Est-ce que votre solution reçoit mes factures électroniques, et est-ce qu’elle les met à disposition là où je fais déjà ma facturation et ma comptabilité ? »
Mon avis est simple : choisissez la plateforme qui se branche sur ce que vous utilisez déjà, pas celle qui promet de tout remplacer. Une plateforme reliée à votre logiciel de facturation, c’est une seule adresse, un seul endroit où tout arrive, et votre comptable qui retrouve tout sans vous demander de lui transférer des PDF. Une plateforme isolée, c’est un outil de plus à ouvrir chaque semaine.
Vous connaissez la suite.
À la signature, la plateforme vérifie votre identité et votre qualité de représentant de l’entreprise. Ensuite, comptez quelques jours ouvrés avant que votre adresse soit active. Le jour où c’est fait, vérifiez votre fiche dans l’annuaire avec votre SIREN : la colonne « Adresse de facturation active » doit afficher « Oui ». Faites une capture d’écran datée, elle fait partie des traces qui comptent.
Décision 2 : qui traite une facture une fois reçue
Recevoir une facture sur une plateforme ne suffit pas. Quelqu’un doit la voir, vérifier qu’elle correspond à ce qui a été commandé, la payer, puis la faire suivre au comptable. Aujourd’hui, ce trajet passe souvent par votre boîte mail : la facture arrive en PDF, vous la téléchargez, vous la rangez (ou pas), et vous l’envoyez au comptable en fin de trimestre dans un gros paquet.
Avec la réforme, ce trajet change de point de départ, et c’est le moment de décider comment il se déroule. Trois questions suffisent :
- Où est-ce que je vois qu’une facture est arrivée : une notification, un e-mail récapitulatif, un tableau que j’ouvre le lundi ?
- Qui la vérifie et qui la paie : moi, un associé, une assistante à temps partiel ?
- Est-ce que mon comptable y a accès directement, ou est-ce que je dois encore la lui transmettre ?
Si la réponse à la dernière question est « je dois la lui transmettre », vous venez de trouver une information saisie deux fois. Posez la question à votre comptable avant de signer quoi que ce soit : son cabinet propose peut-être déjà une solution à ses clients, et s’aligner sur elle peut vous éviter ce travail.
Un détail qui rassure : pendant la transition, une facture reçue par e-mail, en PDF ou sur papier ne doit pas être écartée pour ce seul motif, selon le guide de la DGFiP, si elle correspond à une opération réelle et porte les mentions nécessaires. Vous pouvez la traiter et la payer normalement.
Ce qui peut attendre 2027, mais pas l’été 2027
Les deux décisions suivantes concernent vos propres factures. Rien ne presse au sens de la loi, mais tout le monde va s’y mettre en même temps, et les plateformes, les éditeurs et les comptables seront débordés à l’été 2027. Les régler au calme, pendant l’hiver, coûte beaucoup moins cher en énergie.
Décision 3 : l’outil qui émettra vos factures
À partir du 1er septembre 2027, vos factures destinées à d’autres entreprises devront partir par une plateforme agréée. Tout dépend donc de l’outil avec lequel vous les faites aujourd’hui.
Si vous utilisez un logiciel de facturation, la question est simple : sera-t-il relié à une plateforme agréée, et laquelle ? Idéalement la même que celle qui reçoit vos factures, pour tout avoir au même endroit. Si vous faites vos factures sur Word, Excel ou un modèle en ligne, c’est là que la réforme vous demandera un vrai changement, et c’est pour vous que l’hiver 2026 est le bon moment.
Vous n’êtes pas obligé d’attendre septembre 2027 pour émettre. Le guide de la DGFiP confirme qu’une entreprise peut entrer volontairement dans la facturation électronique avant son échéance, pour tester ses outils et roder ses échanges avec quelques clients. Je le conseille à ceux qui ont un logiciel déjà prêt : mieux vaut découvrir un problème de paramétrage au printemps, sur trois factures, qu’en septembre, sur toutes.
À l’inverse, personne ne peut vous l’imposer avant l’heure. Un client qui exigerait dès maintenant des factures électroniques ne peut pas s’appuyer sur la réforme : selon la DGFiP, il ne doit pas refuser de traiter ou de payer votre facture au seul motif qu’elle n’est pas électronique, tant que votre obligation n’a pas commencé.
Décision 4 : un fichier clients prêt pour 2027
Pour qu’une facture électronique arrive, votre plateforme doit trouver votre client dans l’annuaire, et elle le cherche par son SIREN. Un fichier clients où il manque la moitié des SIREN, c’est des factures bloquées en septembre 2027.
Le travail est simple, et il se fait mieux maintenant, tant que rien ne presse : pour chaque client, noter s’il est une entreprise ou un particulier, et, pour les entreprises, leur SIREN. C’est aussi ce tri qui dira ce qui partira en facture électronique et ce qui relèvera du e-reporting.
Profitez-en pour mettre à jour vos modèles de facture. La fiche « Mentions obligatoires sur une facture » de service-public liste quatre mentions nouvelles :
- le numéro SIREN de votre client professionnel ;
- l’adresse de livraison des biens, si elle diffère de celle du client ;
- la nature de l’opération : livraison de biens, prestation de services, ou les deux ;
- le cas échéant, l’option pour le paiement de la TVA d’après les débits.
Je vais être franc sur un point : les sources publiques ne donnent pas toutes la même date d’application pour les petites entreprises. La fiche de service-public (vérifiée en août 2026) parle du 1er septembre 2026, d’autres organismes, comme la CAPEB, alignent ces mentions sur l’obligation d’émission de 2027. Plutôt que de trancher à votre place, un conseil sans risque : ajoutez-les dès maintenant. Elles ne coûtent rien, et votre logiciel de facturation le fait souvent en deux clics.
Le calendrier de préparation, mois par mois
Voici l’ordre que je suivrais, si je dirigeais une micro-entreprise ou une TPE aujourd’hui. Les dates légales sont celles de la réforme ; les étapes intermédiaires sont des recommandations, pas des obligations.
- Cette semaine : cherchez votre SIREN dans l’annuaire, et demandez à votre logiciel de facturation, à votre comptable et à votre banque ce qu’ils proposent pour la réception.
- Octobre et novembre 2026 : signez avec une plateforme, vérifiez que votre adresse est active, et décidez qui traite les factures reçues (décisions 1 et 2). Gardez les traces de chaque étape.
- Décembre 2026 et janvier 2027 : triez votre fichier clients (entreprise ou particulier, SIREN) et ajoutez les nouvelles mentions à vos modèles de facture (décision 4).
- Février et mars 2027 : vérifiez que l’outil qui fait vos factures émettra par une plateforme agréée. S’il faut en changer, c’est maintenant (décision 3).
- Avril à juin 2027 : si votre outil le permet, émettez quelques factures électroniques en test auprès d’un ou deux clients qui l’acceptent.
- Juillet et août 2027 : prévenez vos clients professionnels, vérifiez leurs adresses dans l’annuaire, et assurez-vous que les données de vos ventes aux particuliers partent bien.
- 1er septembre 2027 : vos factures aux entreprises partent au format électronique.
Rien, dans cette liste, ne demande d’acheter quoi que ce soit dans la précipitation.
La seule étape vraiment en retard, si vous ne l’avez pas faite, c’est la première.
Les erreurs que je vois venir
La réforme est récente, et les pièges de la facturation électronique auto-entrepreneur ne sont pas encore tous connus. Ceux-là, en revanche, se devinent déjà.
Signer la première offre reçue. Votre banque vous écrit, vous signez, et vous découvrez ensuite que la plateforme de la banque ne parle pas à votre logiciel de facturation. Vous voilà avec deux outils qui s’ignorent. Posez la question du branchement avant de signer, pas après.
Croire qu’un PDF envoyé par e-mail est une facture électronique. Il ne l’est pas, même s’il est joli et bien nommé. Il reste accepté pendant la transition, mais il ne remplira pas l’obligation de 2027.
Envoyer la même facture par deux chemins. Par prudence, on l’envoie par la plateforme et par e-mail. Le client la voit deux fois, la saisit deux fois, et parfois la paie deux fois. Le guide de la DGFiP demande d’éviter les doublons : si vous devez utiliser un autre canal parce que le circuit électronique bloque, dites clairement au client qu’il s’agit de la même facture.
Attendre le mois d’août 2027. Toutes les TPE, les PME et les micro-entreprises auront la même échéance, le même jour. Les délais de réponse des éditeurs et des cabinets comptables s’allongeront, et le moindre souci de paramétrage tombera au pire moment.
La DGFiP répond aux questions sur la facturation électronique au 0806 807 807, du lundi au vendredi de 8 h 30 à 18 h (service gratuit + prix de l’appel), un numéro indiqué sur la page « Je passe à la facturation électronique » d’impots.gouv.fr. Méfiez-vous des e-mails, SMS ou appels non sollicités qui se présentent comme l’administration et vous pressent de choisir une plateforme.
Profiter de la réforme pour ne plus rien recopier
La réforme a été pensée pour l’administration fiscale, mais elle a un effet de bord intéressant pour vous. Pour la première fois, vos factures, entrantes et sortantes, vont circuler sous forme de données qu’un logiciel sait lire. Le montant, la date, le client, l’échéance : tout est déjà là, sans que personne n’ait à le recopier.
Le risque, c’est de recevoir ces données bien rangées et de continuer comme avant : ouvrir la facture, recopier le montant dans un tableur, noter la date d’échéance sur un post-it, relancer le client de mémoire. La réforme vous oblige à choisir une plateforme. Ce qu’elle ne fait pas, c’est relier vos devis, vos factures, vos paiements et votre comptable entre eux. Et quand l’échéance passe sans que le client paie, la plateforme ne fera rien non plus : j’ai réuni le calendrier et les messages à envoyer dans mon article sur la relance d’une facture impayée.
Pour savoir où vous en êtes, faites le relevé de trois jours. Pendant trois jours, notez chaque fois que vous tapez une information qui existait déjà ailleurs (un nom de client, un montant, une date), d’où elle venait et où vous l’avez remise. Au bout de trois jours, regardez ce qui revient le plus.
Chez la plupart des petites entreprises, le trajet d’un dossier, de la demande du client jusqu’au paiement, tient en une dizaine d’étapes, et plusieurs d’entre elles se recopient.
C’est tout l’écart entre un outil de plus et un système qui tourne pendant que vous travaillez. Chez ValiaWeb, nous partons de ce trajet réel et nous relions les outils que vous avez déjà, pour que plus aucune information ne soit saisie deux fois : c’est notre méthode d’accompagnement, et vous pouvez voir des systèmes que nous avons livrés. Si le choix de votre plateforme est l’occasion de remettre à plat le trajet de vos factures, un appel de 30 minutes suffit pour repérer où l’information se recopie encore.
Guide pratique de démarrage de la DGFiP (juillet 2026), foire aux questions d’impots.gouv.fr « Je n’émets pas de facture, ou je facture sans TVA. Suis-je concerné ? » (mise à jour du 16 janvier 2026), liste des plateformes agréées et page « Je passe à la facturation électronique » d’impots.gouv.fr (mise à jour du 1er septembre 2026), fiche F31808 de service-public (vérifiée le 11 août 2026). Cet article explique le fonctionnement général de la réforme : pour un cas particulier, votre expert-comptable, votre plateforme ou votre service des impôts des entreprises restent les bons interlocuteurs.
Questions fréquentes
La facturation électronique est-elle obligatoire pour un auto-entrepreneur ?
Oui. Depuis le 1er septembre 2026, un auto-entrepreneur doit pouvoir recevoir des factures électroniques par une plateforme agréée. À partir du 1er septembre 2027, il devra aussi émettre ses factures au format électronique pour ses clients professionnels établis en France, et transmettre les données de ses ventes aux particuliers. La franchise en base de TVA n’y change rien.
Qui n’est pas concerné par la facturation électronique ?
Presque toutes les entreprises sont concernées par la réception. Les opérations exonérées de TVA au titre des articles 261 à 261 E du CGI ne sont pas soumises à l’obligation d’émission, mais l’entreprise qui les réalise doit pouvoir recevoir les factures de ses fournisseurs. En cas de doute, le test d’impots.gouv.fr « La facturation électronique, qu’est-ce que ça change pour moi ? » permet de vérifier sa situation.
Je ne facture que des particuliers : que dois-je faire ?
Vous n’aurez pas de facture électronique à émettre pour vos clients particuliers. En revanche, les données de ces ventes seront à transmettre à l’administration par votre plateforme (le e-reporting), à partir du 1er septembre 2027 pour une micro-entreprise. Et comme tout professionnel, vous devez déjà pouvoir recevoir les factures électroniques de vos fournisseurs.
Est-il obligatoire d’avoir un logiciel de facturation quand on est auto-entrepreneur ?
La réforme impose de passer par une plateforme agréée pour recevoir, puis pour émettre à partir de 2027, pas d’utiliser un logiciel en particulier. En pratique, une facture faite sur Word ou Excel ne suffira plus en 2027 pour vos clients professionnels. Le plus simple est souvent un logiciel de facturation relié à une plateforme agréée, qui reçoit et émet au même endroit.
Combien coûte la facturation électronique pour un auto-entrepreneur ?
Il n’existe pas de tarif officiel : chaque plateforme agréée fixe le sien, et certains logiciels de facturation incluent la réception dans leur abonnement. Comparez le prix total sur deux ans (réception, émission à partir de 2027, e-reporting) plutôt que le prix d’appel, et vérifiez que la plateforme se relie à vos outils actuels, ce qui vous évitera de payer un outil de plus.
Un client peut-il exiger une facture électronique dès 2026 ?
Pas au nom de la réforme. D’après le guide de la DGFiP, une TPE, une PME ou une micro-entreprise peut continuer à émettre ses factures comme d’habitude jusqu’au 1er septembre 2027, et un client ne doit pas refuser de traiter ou de payer une facture au seul motif qu’elle n’est pas électronique. Un accord commercial entre vous peut prévoir autre chose, mais ce n’est pas l’obligation légale.
Que risque-t-on si l’on n’est pas prêt ?
Le ministère de l’Économie a annoncé qu’aucune sanction ne serait appliquée en 2026, une tolérance que la DGFiP réserve aux entreprises qui ont engagé une démarche. Le Code général des impôts prévoit ensuite une amende par facture non émise au format électronique, une sanction pour les données non transmises, et, pour la réception, une amende de 500 € si l’entreprise n’a toujours pas de plateforme trois mois après une mise en demeure.
Votre plateforme sera choisie. Et vos outils, ils se parleront ?
En 30 minutes, vous me racontez le trajet de vos devis et de vos factures. Je repère ce qui se recopie encore, et ce que la réforme peut régler en passant. Sans engagement.
Réserver un appel Standard téléphonique IA : combien d’appels ratez-vous vraiment ?Les chiffres d’appels manqués qu’on vous montre viennent tous de vendeurs. Ce qu’un standard téléphonique IA fait vraiment, ce qu’une minute coûte, et six questions pour décider.Lire l’article
 Relancer un devis sans passer pour un vendeur insistant : 3 messages à copierVous avez passé une soirée sur ce devis, et depuis, rien. Quand relancer, quoi écrire, quand s’arrêter : trois messages à copier, et la date déjà inscrite sur votre devis qui vous en donne le droit.Lire l’article
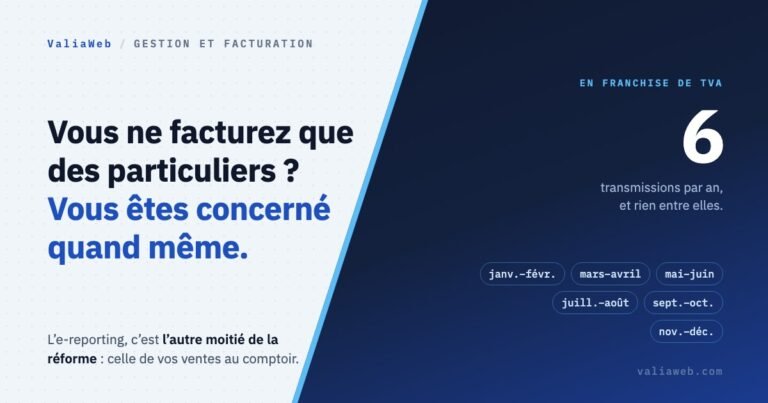 Vous vendez à des particuliers ? L’e-reporting vous concerne, et voici à quel rythmeVous vendez à des particuliers et vous pensiez la réforme réservée aux factures entre entreprises ? L’e-reporting vous concerne, même en franchise de TVA. Votre rythme selon votre régime de TVA, et quoi préparer.Lire l’article